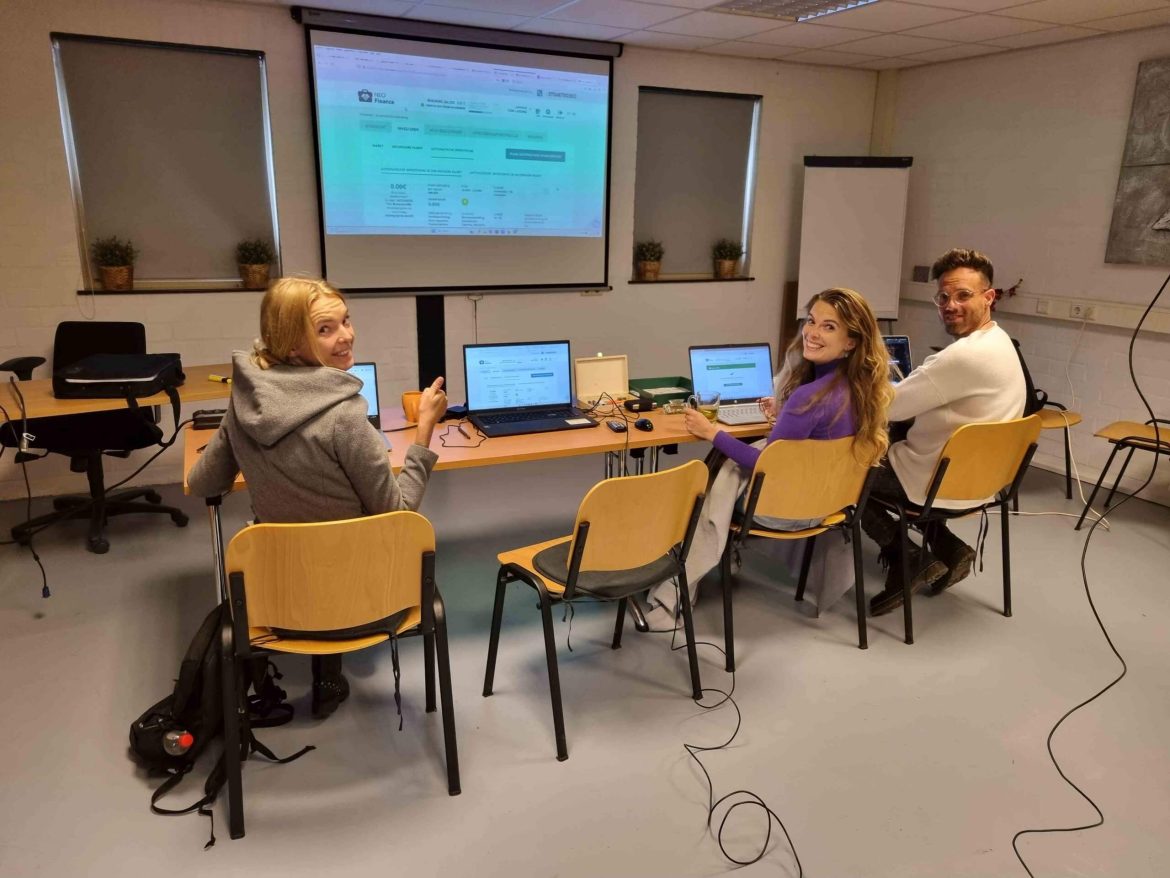
Ik heb gisteren met mijn dochters en één schoonzoon een NEO Finance avondje gehouden.
Hier op de site ook een een foto van de setting. We zaten in mijn zaal.
Wat we deden, was dat ik mijn account op het scherm toonde en daar liet zien wat ik aan het doen was. De inzet was vooral om betere automatische investering instellingen te maken.
We hadden twee uur de tijd en die vlogen werkelijk om.
Het kost even tijd om uit te leggen, te discussiëren en daarna de instelling ook in te voeren. We hebben gisteren samen vijf nieuwe automatische investeringsinstellingen gemaakt. Toen was de twee uur al om. We moeten nu zelf de andere nog maken, want we hebben al wel nog enkele andere mogelijke instellingen besproken.
Wat we veel meer gaan doen, is verdelingen maken op geslacht en leeftijd. Dus bijvoorbeeld een aparte automatische investering voor leners van boven en onder de 30.
Leners boven de dertig krijgen een hoger bedrag per lening verstrekt dan leners onder de 30. Ook hebben we heel bewust naar de rente gekeken. Drie van ons gaan voor een hogere rente en één van ons gaat voor meer leningen verstrekken, dus ook tegen lagere rentes.
Uiteindelijk bepaald iedereen de eigen strategie.
Dit was een leuke setting. Op zich wel heftig, want het is twee uur lang bij de les blijven.
Heb jij al een NEO Finance account? Kijk hier voor meer informatie.
leningen
Ik heb er nu 5.800 euro naar toe gestuurd waarvan 4.478 euro in leningen is vastgezet. 1150 euro is al wel toegezegd aan leningen die nog niet volgetekend zijn. Nog net geen Bronze status dus.
Die Bronze status stelt tegenwoordig niet veel meer voor. Bij de start van NEO Finance gaf iedere VIP status meer mogelijkheden. Vooral de Gold VIP status was toen heel interessant. Die gaf in Litouwen recht op meer mogelijkheden om leningen te selecteren en ze gaf een mogelijkheid om met enige regelmaat de CEO te spreken. Je werd zelf jaarlijks uitgenodigd voor een lunch met de CEO. Die tijd is wel voorbij, want het aantal Gold accounthouders is flink toegenomen. Indertijd was het écht een uitzondering. Het platform is in 2016 begonnen en de eerste jaren begon iedereen op nul. Nu zijn er al accounthouders die al zes of zeven jaar meedraaien. Zelfs als ze geen geld bijgestort hebben, is hun vermogen in het platform verdubbeld.
Alle voormalige VIP mogelijkheden zijn nu beschikbaar voor iedereen en de CEO heb ik regelmatig in een webinar. Hij is relatief makkelijk bereikbaar gebleken.
Mijn zakelijke account belegt nu heel bewust in bepaalde leningen. De rendement lopen nu in theorie iets terug naarmate ik meer leningen in neem.
De verwachte opbrengst na herbelegging is nu nog altijd 15,94%. Dat is dus veel hoger dan op mijn privé account waar ik nu op dit moment 13,04% rendement haal.
Op mijn privé account komt nu maandelijks 2.000 euro aflossing en rente binnen. Puur rente praten we over een inkomstenpost van 800 euro. Ik herbeleg dat bedrag iedere maand.
Meer weten over NEO Finance? Ga naar de site die ik er over opgezet heb. Klik hier.
Het is nu ook mogelijk om de BV een account bij NEO Finance te laten openen. Ik ben daar momenteel ook mee bezig zodat ik naast mijn privé vermogen ook een deel van mijn zakelijke vermogen in leningen kan steken.
De reden dat ik dat interessant vind, is omdat ik dan rendement kan halen voordat ik met de fiscus moet afrekenen. Immers, als ik privé beleg, dan heb ik eerder al 50% van het oorspronkelijke zakelijke bedrag afgestaan aan de fiscus. Ik heb mezelf immers verplicht loon moeten uitkeren. Over de rente en over het rendement dat ik privé ontvang, moet ik ook weer belasting betalen. Daarom is de mogelijkheid om met de BV in dezelfde leningen te beleggen in mijn ogen heel interessant.
NEO Finance koppelt het zakelijke account overigens wel aan je privé account, alleen dan als tweede account binnen dezelfde inlog.
Interesse? Kijk hier en open eerst een privé account. Als je dat hebt, mail me dan voor de link om je zakelijke account te openen.
Hou er rekening mee, het is wel een berg invulwerk… Ik ben er gisteren een viertal uren druk mee geweest en wacht nu op de beoordeling van de stukken.
Recent had ik in mijn NEO Finance portefeuille twee gevallen van fraude. In één van de gevallen is de dader alsnog gepakt en is de eerste terugbetaling ontvangen!
De rechtszaak tegen de persoon zal daarnaast gaan plaatsvinden zodat we niet afhankelijk hoeven te zijn van de ‘goede wil’ van de fraudeur.
Er is een civiele rechtszaak aangespannen. Ik weet alleen niet wat de eis zal zijn.
Ik neem even aan minstens het bedrag en de rente…
Het is een goede zaak dat nu ook duidelijk is geworden dat niet alle fraude onbestraft blijft.
Dat geeft weer vertrouwen. Ik had NEO Finance al een brief gestuurd met daarin mijn zorgen over de twee geconstateerde fraudegevallen. Overigens de eerste twee die ik persoonlijk tegen kwam. Ik heb ondertussen meer dan 2.500 leningen uitstaan.
https://www.p2pfinance.nl
Maart 15d.
Recovery is suspended until the results of the pre-trial investigation regarding the possible fraud are clear.
Maart 15d.
Uitgestelde betaling van 205.79 EUR-lening ontvangen. Het wordt verdeeld onder alle kredietverstrekkers, dus als de termijn niet volledig wordt betaald, komt u mogelijk niet in aanmerking voor de termijn
April 3d.
A civil claim for pecuniary damages has been filed.
In de Secundaire Markt van NEO Finance koop ik regelmatig leningen van andere investeerders over. Bijna altijd met een interessante korting.
Wat ik er echter NOOIT koop, zijn leningen waarop nog nooit een cent betaald is. De reden is simpel… De persoon in kwestie leende geld zonder ook maar de intentie te hebben te betalen.
Nu hoopt zo iemand daar mee weg te komen. Gelukkig lukt dat bijna nooit. Uiteindelijk moeten ze dus wel dokken.
Het is me nu echter twee keer overkomen dat er fraude in het spel was. De identiteit van iemand was gestolen en het is ze gelukt om via die weg de lening af te sluiten, het geld op te nemen en te verdwijnen.
Als iemand ook maar 1 cent afgelost heeft, dan weet je in ieder geval zeker dat het geen fraude was.
Daarom koop ik in de Secundaire Markt nooit leningen waarop nog niets betaald werd.
Meer info op p2pfinance.nl
Mijn vermogen in mijn account bij NEO Finance neemt 25 euro per dag toe.
Ik krijg namelijk gemiddeld tenminste 25 euro netto aan rente per dag bijgeschreven. Die rente herinvesteer ik weer en zo groeit mijn account iedere dag verder zonder dat ik daar zelf veel voor hoef te doen.
Ik moest er wel wat voor laten, want ik heb er nu 88.300 euro op staan. Dat geld had ik ook zelf kunnen uitgeven.
Een mooie auto, een paar luxe vakanties, een nog groter huis…
Allemaal dingen die leuk zijn, maar waar ik geen behoefte aan heb.
Waar ik wel behoefte aan heb, is een pensioen zodra ik daar aan toe ben. Als zelfstandige heb ik dat erg laat ingezet. Fiscaal gezien heb ik in mijn onderneming het nodige gereserveerd. Dat wel, maar bij ondernemen weet je nooit hoe de toekomst er uit ziet.
Daarom heb ik NEO Finance privé opgezet. Toch een beetje zekerheid inbouwen.
Zo kan ik misschien toch een moment gaan kiezen dat ik ook écht op hou met werken. Kan het me nog niet indenken, want mijn hobby is mijn werk. Waarom zou ik daar ooit mee willen stoppen?
Ook een NEO Finance account openen? Doe het via deze site en krijg 20 euro startbonus.
De laatste weken zien we in de open markt een veel lager leningaanbod bij NEO Finance.
Aan de ene kant hoeft dat niet ongunstig te zijn, want er zijn wel behoorlijk wat aanvragen, aan de andere kant is handmatig leningen kiezen voor sommigen ook een leuke bezigheid.
Vrijdag stonden er vier leningen in de open markt en ik vond twee leningen daarvan pertinent niet interessant.
Ik heb echter 2.000 euro cash in het account staan.
Wat is dan wijsheid?
Immers, die 2.000 euro levert nu niets op. Dan misschien toch liever minder gunstige leningen oppakken zodat er nog rendement is?
Ieder moet die keuze zelf maken.
Mijn keuze is dat ik dat niet doe.
Ik ga de kwaliteit van mijn portefeuille niet onderuit halen door leningen op te pakken die in mijn ogen een te hoog risico in zich houden.
Daarbij geef ik toe dat ik eigenwijs ben. Immers bepaalt NEO Finance op basis van AI het risico en op basis daarvan wordt de rente bepaalt.
Dat kan zo zijn, maar dan nog bepaal ik in mijn portefeuille dat ik bepaalde leningen simpelweg niet wil kopen.
Overigens heb ik vrijdag wel weer enkele slecht lopende leningen in de Secundaire Markt gekocht.
De korting was zo hoog dat ik het interessant genoeg vond om het risico daar in te nemen.
Er zijn nu 15.428 investeerders actief op het platform. Die hebben gemiddeld 266 leningen en de gemiddelde rente die ze ontvangen is bruto 14,6%
Om even een vergelijking te geven… Ik heb 2.400 leningen met een gemiddelde rente van 12,69%.
Er moeten dus veel mensen zijn met een enorm hoog rendement.
Het gemiddelde investeringsbedrag is nu 4.628 euro. Ter vergelijking, ik heb er 86.000 euro in zitten.
De kans is groot dat die investeerders met een enorm hoog rendement ook relatief weinig investeren…
Er is ondertussen al meer dan 30,5 miljoen euro aan rente uitgekeerd aan de investeerders.
Dan de geld leners.
Er zijn er momenteel 12.319. Ze lenen op dit moment gemiddeld een bedrag van 3.695 euro. Let wel, er wordt afgelost op basis van annuïteiten, dus het leenbedrag per lener was aanvankelijk wel hoger.
De gemiddelde looptijd is momenteel 67 maanden. Het gemiddelde inkomen van de leners is 811 euro netto. Hier is goed duidelijk dat de inkomens in Litouwen een stuk lager liggen dan hier. Is geen probleem voor ze, want wonen is daar veel goedkoper.
Meer vindt je hier: https://www.neofinance.com/nl/statistics
Kijk hier voor meer informatie over NEO Finance: https://www.p2pfinance.nl
De laatste weken is de open markt op het platform vaak helemaal leeg. Dat is opmerkelijk, want het laatste jaar was er vaak veel handmatig te doen op het platform.
Het is niet dat er geen aangevraagde leningen zijn. Op 13 februari werden er 34 leningen aangevraagd en snel toegekend.
Het is dus vooral dat er nu heel snel en veel automatisch gevuld wordt.
Het is dus heel belangrijk de Automatische Investeringen goed ingesteld te hebben. Heb je dat niet op orde, dan pies je naast de pot. (Zie mijn cursus)
Van die 34 leningen kreeg ik er zelf overigens twee toegekend. In totaal voor een bedrag van 175 euro. Twee relatief grote leningen dus, want gemiddeld heb ik leningen met een resterende openstaande som van 35 euro uitstaan.
Ik heb nu 1.552 euro cash staan. Dat komt omdat ik weer nieuw geld overgemaakt heb en in januari ook 780 euro aan rente bijgeschreven kreeg. Afgelopen maand was de bijschrijving van rente EN aflossing samen zelfs een bedrag van 5.632,06 euro. Al dat geld moest dus weer in nieuwe leningen en dat kost ook mij nu dus enige moeite. Vandaar dat er nu 1.550 euro open staat.
Het belang van een goed ingestelde Automatische Investering gaan Mark Leenards en ik op 1 maart aangeven. Op die dag twee sessies in Best. Deze sessies zijn voor bestaande accounthouders. Heb je de Gold of Platinum VIP status en kom je die middag, laat het dan VANDAAG nog even weten. We gaan je dan even in het zonnetje zetten die dag. Mail even naar tom @ lassing . nl
Als een lening slecht loopt en de lener dus erg te laat is met rente en aflossing, dan volgt er meestal rond de drie maanden na de eerste gemiste betaling door de lener een aanbod van NEO Finance richting de geldverstrekker.
Bij A+ leningen is de garantie 100% van de openstaande resterende geldsom. Dat is dus een inkopper.
Bij de overige A, B en C leningen (behalve C-) geldt dat NEO Finance je de helft van de resterende hoofdsom wil betalen.
Je kan daar natuurlijk op ingaan, maar ik raad dat met nadruk af. Gebleken is namelijk dat de meeste leners op een later moment alsnog gaan betalen. Over de vertraging moeten ze dan ook nog rente betalen. NEO Finance is nu acht jaar actief en terugkijkend is duidelijk dat na 5 jaar de te late leningen voor 80% terug zijn gekomen EN dat de rente op de te late hoofdsom meer dan 20% van de hoofdsom betreft. Kortom, in feite krijg je gemiddeld, als je de leningen allemaal aanhoudt al je ingelegde geld terug.
Uiteraard is er dan weinig tot geen rendement op de leningen die te laat zijn, maar dat is toch beter dan een 50% verlies nemen op de resterende hoofdsom.
Ik kreeg gisteren een mail van iemand die dus altijd de leningen terug aan NEO Finance verkoopt.
Had mijn cursus maar gekocht, dan had je die dure fout nooit gemaakt!
Ook weer een reden om bij je account ook mijn cursus aan te schaffen. Dat levert je echt meer rendement op!
Let op: Voor NEO Finance accounthouders zijn er op 1 maart twee bijeenkomsten georganiseerd. Lees er hier meer over.