In deze video leg ik uit waarom iedereen belegger is en waarom je het beste kan beginnen met beleggen in laagrisicoleningen aan particulieren.
Ik laat je ook even mijn account zien.

In deze video leg ik uit waarom iedereen belegger is en waarom je het beste kan beginnen met beleggen in laagrisicoleningen aan particulieren.
Ik laat je ook even mijn account zien.
Deze week heb ik een zustersite van P2PFinance.nl gelanceerd. Het is P2BFinance.nl geworden en via deze site promoot ik het platform FinoMark, dat een dochteronderneming van NEO Finance is. FinoMark is het platform waar bedrijven via crowdfunding leningen kunnen aanvragen.
Het werkt als volgt…
Als je een rekening bij NEO Finance opent, dan opent het bedrijf voor jou een bankrekening bij de centrale bank van Litouwen op jouw naam.
Diezelfde rekening wordt gebruikt om investeringen bij FinoMark te financieren.
De rekening ontvangt ook de rente en aflossing op de leningen van beide platforms. In grote lijnen werkt FinoMark voor de rest hetzelfde als NEO Finance.
Die bankrekening staat dus los van de platforms, want het is jouw rekening.
FinoMark, ondertussen is de pioniersfase voorbij. Dat is dan ook de reden dat ik het platform nu serieus ga promoten.
Bezoek daarom ook https://www.P2BFinance.nl en open nu ook een FinoMark-rekening.
Ieder maand geeft NEO Finance aan wat het netto rendement over de laatste 12 maanden daadwerkelijk was. Mijn bruto rendement is nu 14,8%. Dit bruto rendement houdt geen rekening met slechte leningen.
Helaas ga je dat bruto rendement dus niet halen, want er zijn altijd wel een paar slechte leningen. Ik koop er zelfs heel bewust flink wat, dus ik heb extra veel slechte leningen in mijn portefeuille.
Mijn rendement zonder herinvestering is 10,8%.
Maar ik herinvesteer nog altijd alle inkomsten en mijn rendement is nu op een prachtige 14,22% gekomen.
Daarmee zal ik mijn vermogen (als ik dat rendement weet vol te houden) in vijf jaar tijd verdubbelen.
Ik heb nu 136.000 euro in het account in leningen zitten en dat houdt dus in dat ik over vijf jaar 272.000 euro zal bezitten. Dat is al flink meer dan de 250.000 die ik over zeven jaar zou willen hebben.
Ik was op mijn 54e heel laat met het beginnen te werken aan mijn pensioen.
NEO Finance is mijn privé inspanning aan alsnog een pensioensopbouw. Ondanks dat ik dus zo laat was, ben ik nog wel op tijd geweest.
FinoMark is een dochteronderneming van NEO Finance. Deze dochteronderneming is ook actief in leningen, maar dan leningen aan bedrijven.
Deze leningen lopen vaak korter en hebben meer zekerheden.
Vaak liggen er ook zekerheden aan te grondslag van de ondernemers achter de ondernemingen.
Bedrijven gaan makkelijker failliet dan personen, dus vandaar dat die extra zekerheid vaak gevraagd wordt.
De onderneming is de pioniersfase voorbij.
Ze beginnen nu echt aan hun markt te werken en vandaar ook dat ik er nu meer aandacht voor heb.
Ik ben er nog aan bezig, dus de site is nu nog niet online, maar kan dat ieder moment wel worden (als ik geen fouten op de server heb gemaakt).
Kijk deze week of komend weekend maar eens op www.p2bfinance.nl voor meer informatie over FinoMark.
Je kan natuurlijk ook naar hun eigen site gaan.
Een dochteronderneming van NEO Finance, te weten FinoMark, verstrekt leningen aan ondernemingen. Dat gaat om grotere bedragen en je mag daar als belegger dus ook meer dan 500 euro per lening in investeren. Bij NEO Finance is het maximale bedrag per lening 500 euro.
Ik heb gisteren in een bouwbedrijf geïnvesteerd dat per bouwproject leningen afsluit. Zo ontwikkelen ze nu in Duitsland een speelparadijs. Ze hebben 100.000 aan kapitaal nodig voor een periode van vijf maanden.
De rente is 10%.
Onder de lening zit een garantie van een natuurlijk persoon, namelijk de eigenaar van de onderneming. Hij verwacht het project binnen de vijf maanden opgeleverd te hebben, waarna hij betaald wordt en de lening afgelost kan worden.
De lening maakt het hem mogelijk sneller op te leveren en meer projecten aan te nemen.
Dit soort projecten zijn ook voor investeerders die wel een flink bedrag beschikbaar hebben, maar niet jarenlang in leningen willen zitten, heel interessant. 10% rente is erg interessant en FinoMark geeft met de risico-indeling al goed aan wat de risico’s zijn.
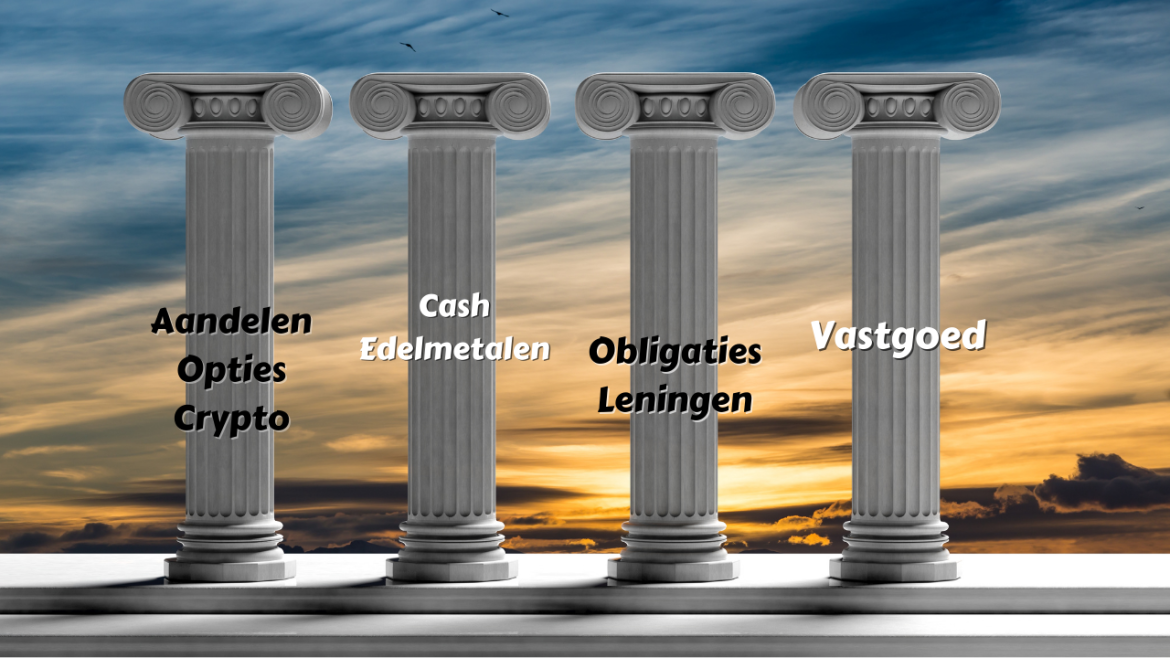
Hoe ziet dat er in de praktijk uit en waarom zou je winst nemen als de beurs nog zo enorm aan het stijgen is?
Ik heb gisteren een video gemaakt waarin ik het uitleg.
Het is immers een strategie die is gebouwd op een stuk ervaring.
Ik maakte al de nodige beurscrashes mee. In 2000 ging ik volledig onderuit waarna ik april 2001 op een haar na failliet was. Zo diep ben ik gegaan.
Bij de crisis in 2008 was ik beter voorbereid. Ik kocht op het dieptepunt van de huizenmarkt, op het hoogtepunt van de goudmarkt, van mijn goud een woonboerderij.
Daarbij profiteerde ik volop van het feit dat ik cash had toen de aandelen laag gewaardeerd waren.
Mijn vierpijlerstrategie kreeg vorm.
Die leg ik in de video dan ook even uit.
Kijk hier
NEO Finance houdt maandelijks het gerealiseerde rendement over de laatste twaalf maanden bij. Voor het eerst in een jaar is mijn rendement gedaald.
Ik had vorige maand een rendement van 13,89%. Dat is nu 13,86% geworden.
Geen schokkende daling, maar wel een teken dat ik nu ook merk dat de totale rente in Litouwen aan het dalen is.
Daar waar voorheen bij nieuwe leningen 19% gerekend werd, is het nu 16%. Nog altijd enorm hoog, maar dat komt door de leners zelf. Heb je een schoon verleden met keurige tijdige afbetalingen, dan heb je leningen met rentes zoals we die hier in België en Nederland kennen. Maar ben je minder netjes geweest met op tijd betalen, dan kan de rente nu oplopen tot 24% voor C-min leningen. Dat was tot voor kort 25% maar ook hier zien we dat de rente iets aan het dalen is geweest.
Ik sluit zelf C-min leningen niet uit, maar as ik ze verstrek, dan is het meestal met 20 of 25 euro per lening. Dat terwijl ik bij A en B leningen makkelijk 100 euro per lening kan verstrekken.
Ik heb ondertussen meer dan 3.500 leningen uitstaan. Goed voor een uitgeleend bedrag van 131,465 euro.
Zelf een account openen? Ik raad dat van harte aan, vooral vanwege het degelijke rendement. Kijk hier.
Je krijgt 20 euro startbonus bij het openen van je eerste rekening!
Hier meer informatie over NEO Finance
Deze week had ik in mijn NEO Finance account een lener die overleden bleek te zijn en er zijn geen erfgenamen.
Dat is meestal een lastige zaak, want dan krijgt de overheid de boedel en zie dan maar eens nog geld te krijgen.
In dit geval bleek er wel een regeling mogelijk te zijn.
Een notaris heeft alles nu in beheer gekregen. Daar waar de lener zelf 272 euro per maand aan rente en aflossing betaalde, gaat er nu 285 euro per maand betaald worden. Blijkbaar is het niet mogelijk de boedel in één keer cash te krijgen, waardoor de openstaande lening gewoon volgens schema afgelost gaat worden.
Ik vind het prima. Er staat voor mij nog 73 euro over op een rente van 12%. De lening loopt nog 111 maanden.
Ook een rekening openen en leningen tegen een mooie rente uitzetten? Ga naar https://www.p2pfinance.nl Je krijgt een 20 euro opstartbonus bij het openen van je eerste rekening!
Misschien is dat wel de beste manier om NEO Finance te promoten. Je kan immers al met 20 euro beginnen te beleggen in leningen.
Het grote voordeel is verder dat het vrijwel onmogelijk is om verlies op de investeren te leiden. Er is ook geen beurssentiment, dat amper te begrijpen is voor beginnende beleggers.
Vrijwel zekere winst, want de leningen doen het immers heel erg goed en het overgrote deel van de leners betaalt de rente en aflossing netjes terug.
Daarbij bepaal je als leningverstrekker zelf het risico dat je wilt lopen.
Zeker voor kleine beleggers is dit zo interessant omdat het je leert hoe rente op rente een fantastisch resultaat gaat opleveren. Als je dat eenmaal ziet, dan is extra willen investeren een sport aan het worden.
Vandaar ook dat mijn account nu na zes jaar al op 131.000 euro staat.
Open hier je account, je krijgt 20 euro startbonus!
Wil je eerst meer informatie, kijk dan ook hier